
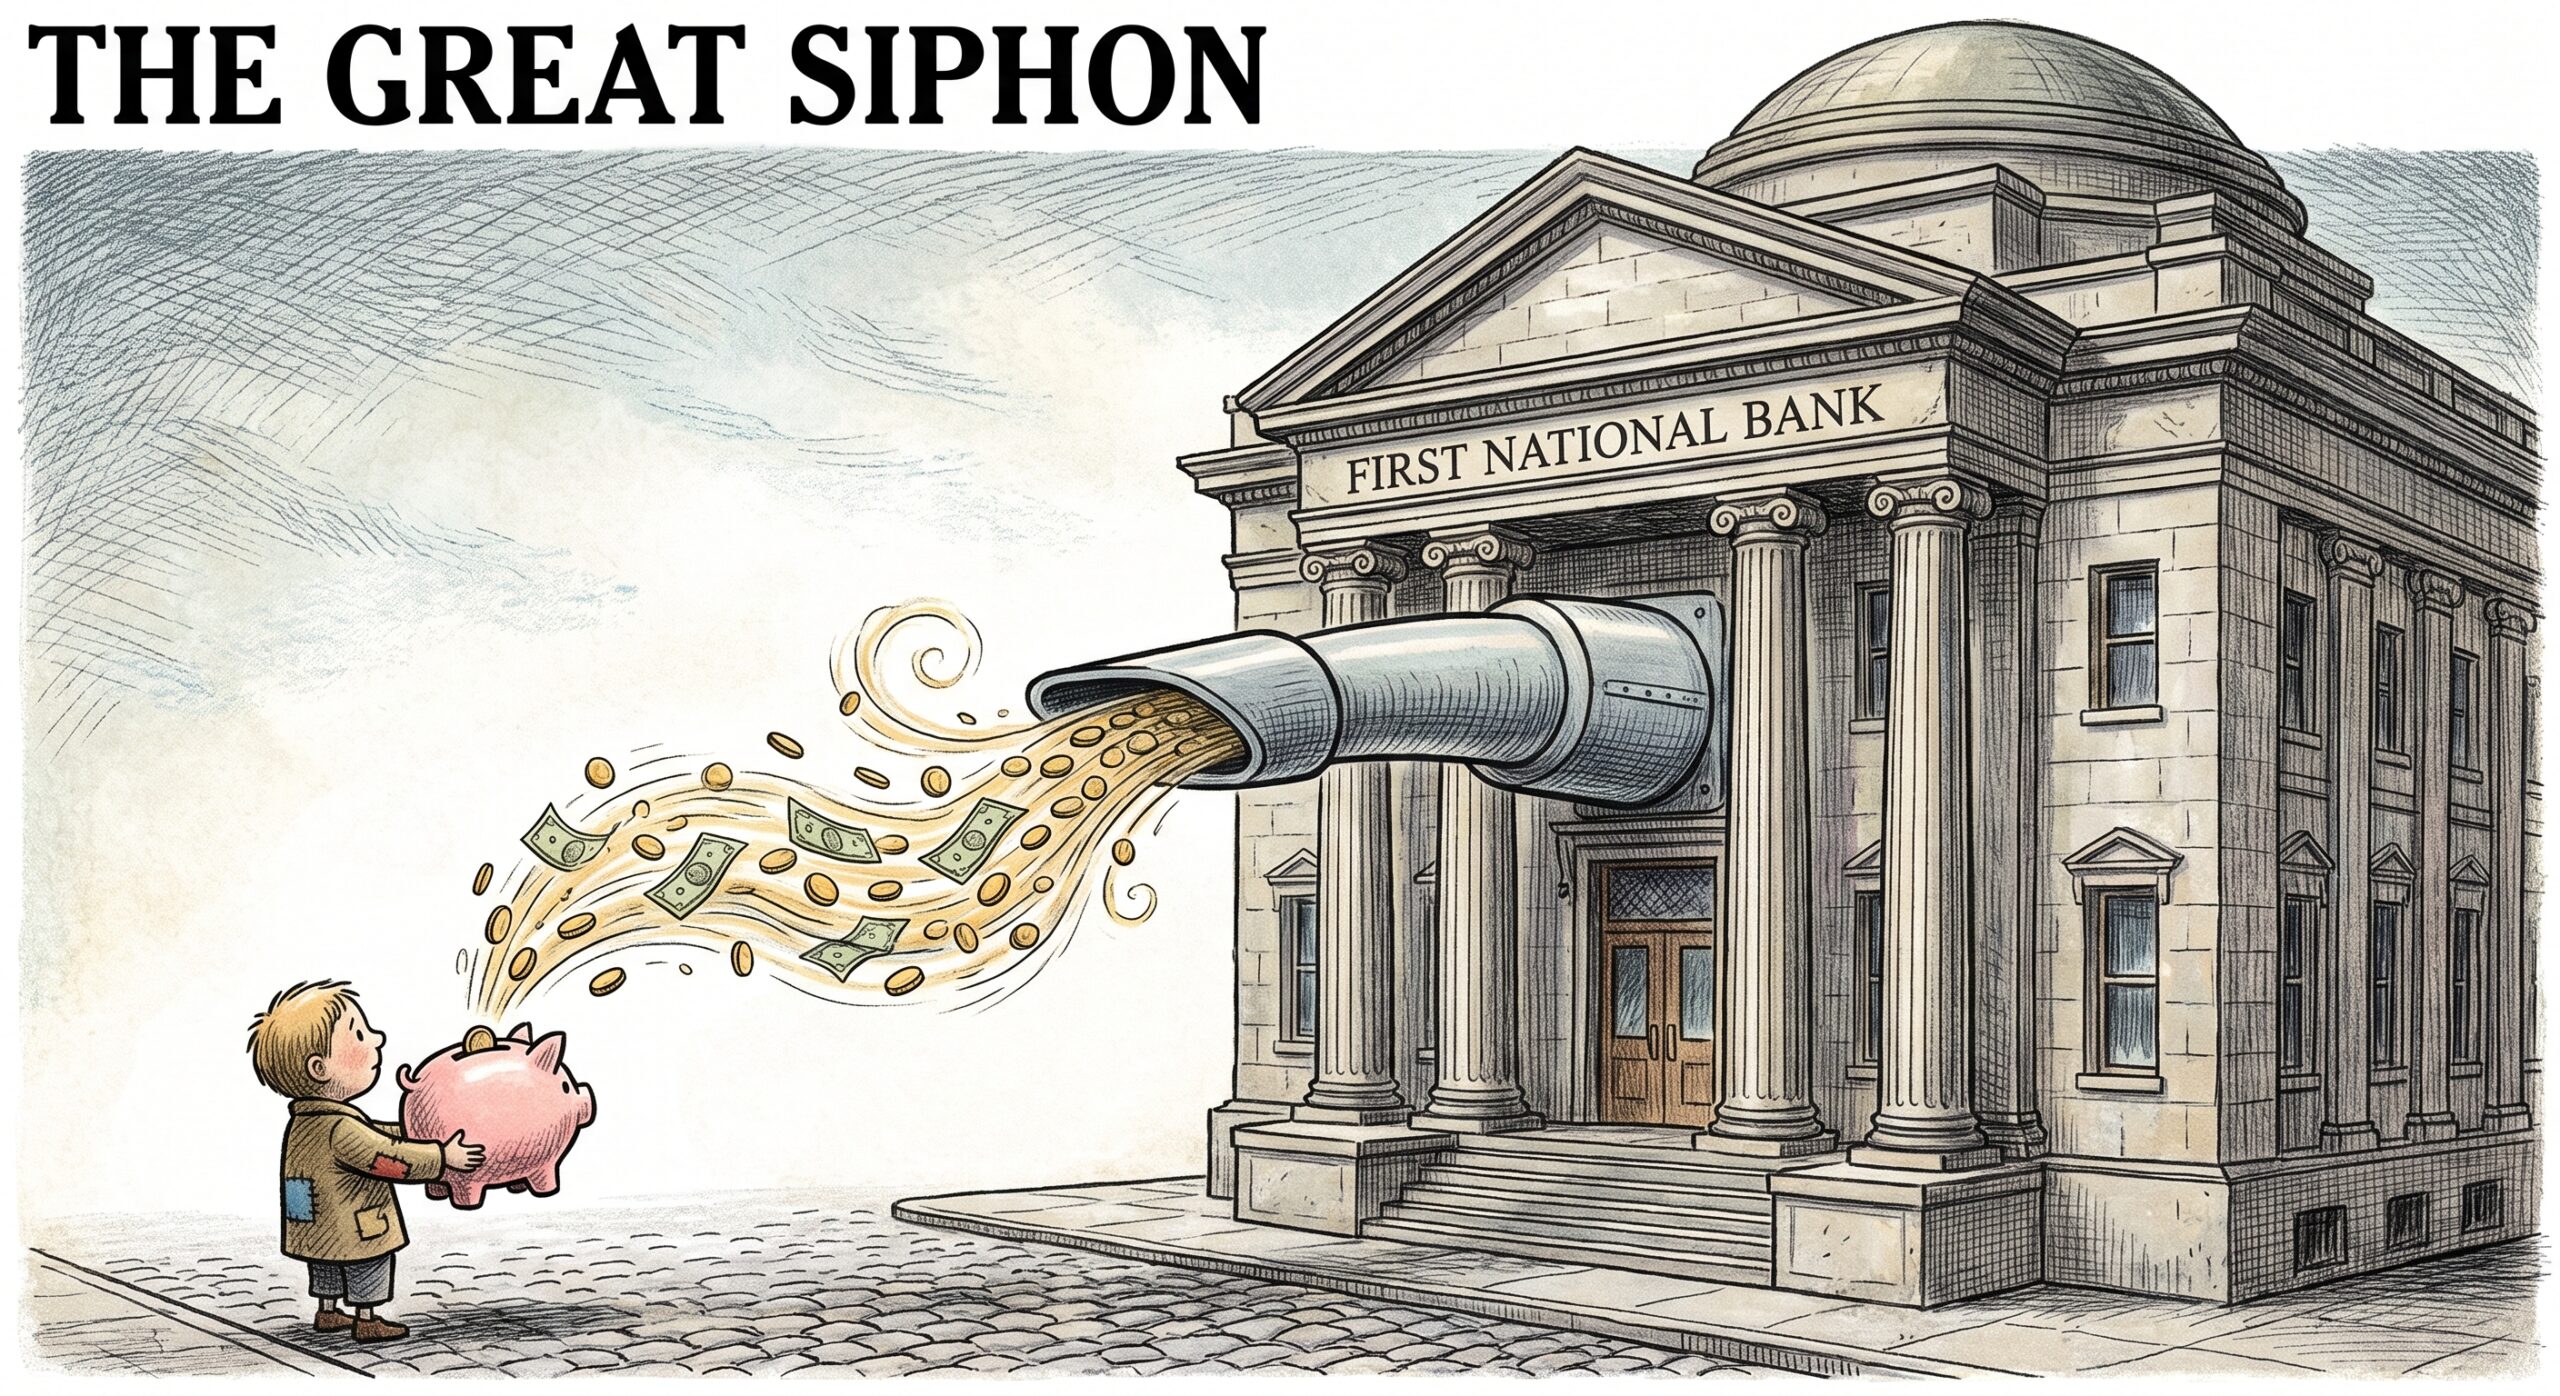
Κάθε φορά που ακούτε υπουργούς να μιλούν με τρεμάμενη από συγκίνηση φωνή για το «μέλλον των παιδιών μας», καλό είναι να βάζετε το χέρι στην τσέπη και να ελέγχετε αν λείπει το πορτοφόλι σας.
Η πρόσφατη εξαγγελία για τον κρατικό «κουμπαρά» των 200 ευρώ τον μήνα (100 από την οικογένεια, 100 επιδότηση από το κράτος) μέχρι την ενηλικίωση, πλασαρίστηκε από τα κυβερνητικά επιτελεία σαν κοινωνική κατάκτηση. Στην πραγματικότητα, πρόκειται για ένα καλοστημένο κόλπο. Έναν μηχανισμό που παίρνει ζεστό δημόσιο χρήμα, το ανακατεύει με τις αγωνίες των γονιών και το παραδίδει πακέτο σε ένα τραπεζικό σύστημα που έχει μάθει να ζει ως παράσιτο στην πλάτη της κοινωνίας.
Στην Κρήτη έχουν μια κουβέντα που τα λέει όλα: «Άλλος χάσκει, κι άλλος μεταλαβαίνει». Εμείς θα μείνουμε με το στόμα ανοιχτό να χειροκροτούμε τις «παροχές», κι οι τραπεζίτες θα κοινωνούν δισεκατομμύρια.
1. Η ταρίφα ανά παιδί: Πώς βγάζουν 15 χιλιάρικα στην ψύχρα
Ας αφήσουμε στην άκρη τις πολιτικάντικες σάλτσες κι ας πιάσουμε τα μολύβια. Τι σημαίνει αυτός ο λογαριασμός για μια τράπεζα;
- 200 ευρώ το μήνα επί 18 χρόνια = 216 μήνες.
- Συνολικό μαζεμένο κεφάλαιο: 43.200 ευρώ.
Αυτά τα λεφτά δεν κάθονται σε κανένα θησαυροφυλάκιο. Η τράπεζα τα παίρνει από την πρώτη μέρα και τα δανείζει. Στην Ελλάδα, το περιθώριο κέρδους των τραπεζών (το λεγόμενο spread) είναι το πιο ξεδιάντροπο σε ολόκληρη την Ευρώπη: στον καταθέτη δίνουν 0,05% και στον δανειολήπτη που θέλει στεγαστικό ή καταναλωτικό χρεώνουν από 4% μέχρι 8% και 10%.
Με ένα εντελώς μετριοπαθές καθαρό περιθώριο επιτοκίου 3% έως 3,5%, η τράπεζα θα τσεπώσει καθαρό κέρδος 14.000 έως 17.000 ευρώ για κάθε παιδί ξεχωριστά.
Βάλτε τώρα αυτόν τον αριθμό επί 50.000 παιδιά μιας χρονιάς:
- Στα ταμεία των τραπεζών μπαίνει «κλειδωμένη» ρευστότητα 2,16 δισεκατομμυρίων ευρώ.
- Το καθαρό, ξεκούραστο κέρδος τους από τόκους ξεπερνά τα 700 με 850 εκατομμύρια ευρώ.
Χωρίς να κουνήσουν το δαχτυλάκι τους, χωρίς ρίσκο, παίρνουν το ένα τρίτο του συνολικού ποσού απλώς και μόνο επειδή το κράτος αποφάσισε να τους στείλει πελατεία με το ζόρι.
2. Το κυνήγι των μετρητών: Το ψηφιακό χαράτσι σε κάθε συναλλαγή
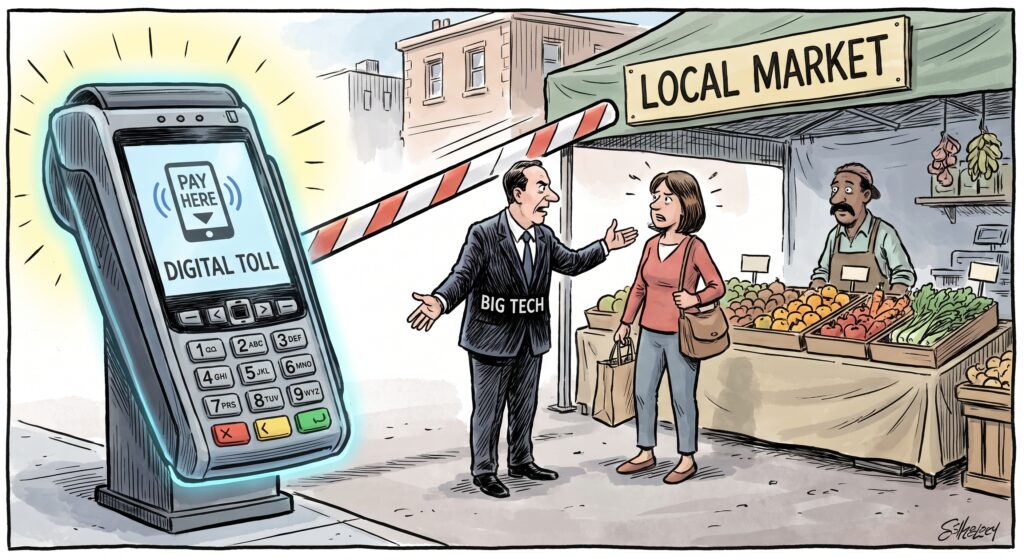
Ο «κουμπαράς» δεν ήρθε από το πουθενά. Είναι απλώς το κερασάκι στην τούρτα μιας πολυετούς επιχείρησης να παραδοθεί κάθε οικονομική δραστηριότητα στα χέρια τεσσάρων τραπεζών.
Με πρόσχημα τη φοροδιαφυγή, τα τελευταία χρόνια είδαμε μια άνευ προηγουμένου νομοθετική εκστρατεία εξάλειψης των μετρητών: υποχρεωτικά POS παντού (από τα ταξί μέχρι τα πανηγύρια και τις λαϊκές), κατάργηση μετρητών πάνω από τα 500 ευρώ, υποχρεωτικό πλαστικό χρήμα στο 30% του εισοδήματος με ποινή 22% στον πολίτη αν δεν το φτάσει.
Το αποτέλεσμα; Για κάθε καφέ, για κάθε τυρόπιτα, για κάθε συναλλαγή που κάνει ένας επαγγελματίας, η τράπεζα κρατάει διόδια.
Τα νούμερα των ίδιων των ισολογισμών τους προκαλούν ίλιγγο:
- Το 2019, τα καθαρά κέρδη των τεσσάρων συστημικών τραπεζών μόλις που άγγιζαν τα 280 εκατ. ευρώ.
- Μέχρι το 2023, είχαν σκαρφαλώσει στα 3,6 δισεκατομμύρια ευρώ.
- Το 2024, τα καθαρά τους κέρδη εκτοξεύτηκαν στο ιστορικό ρεκόρ των 4,37 δισεκατομμυρίων ευρώ.
Μόνο από προμήθειες —δηλαδή από το «χαράτσι» των καρτών, των POS και των ηλεκτρονικών μεταφορών— οι τράπεζες εισπράττουν πλέον πάνω από 2 δισεκατομμύρια ευρώ τον χρόνο. Έχουμε μια κυβέρνηση που νομοθετεί την υποχρεωτική πελατεία για τις τράπεζες και μετά σφυρίζει αδιάφορα όταν αυτές υπερχρεώνουν την κοινωνία.
3. Αναβαλλόμενος φόρος και δάνεια μισού δισεκατομμυρίου: Ποιος χρωστάει σε ποιον;
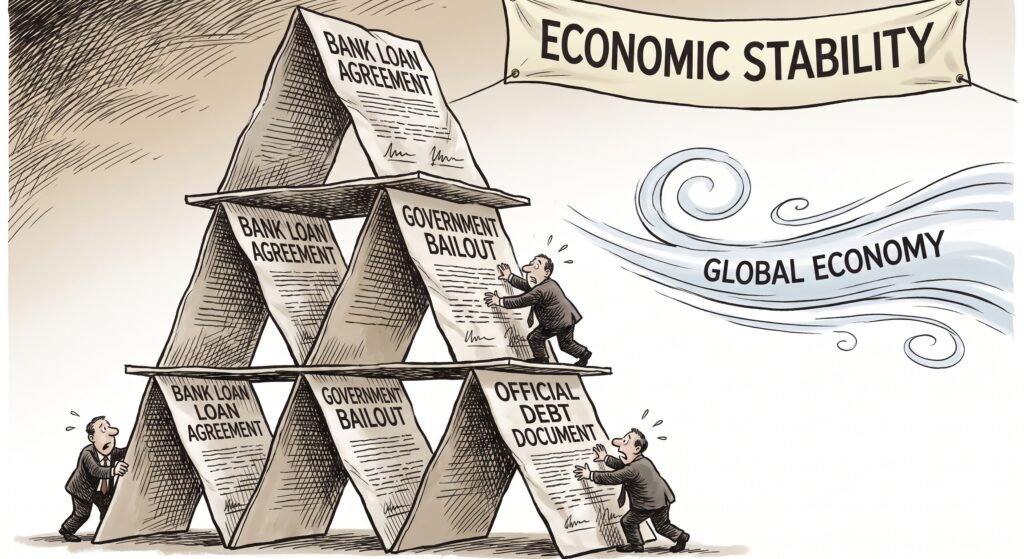
Γιατί όμως τόση πρεμούρα να ταΐζεται διαρκώς το τραπεζικό καρτέλ; Η απάντηση κρύβεται στον πιο βρώμικο λογιστικό συμβιβασμό της μεταμνημονιακής Ελλάδας: τον Αναβαλλόμενο Φόρο (DTC).
Σχεδόν τα μισά από τα εποπτικά κεφάλαια που παρουσιάζουν σήμερα οι ελληνικές τράπεζες δεν είναι πραγματικά λεφτά. Είναι αέρας κοπανιστός· λογιστικές υποσχέσεις έναντι του ελληνικού Δημοσίου. Αν οι τράπεζες δεν παρουσιάσουν θηριώδη κέρδη για να σβήσουν αυτές τις παλιές ζημιές, το κράτος είναι νομικά υποχρεωμένο να εκδώσει μετοχές υπέρ τους — δηλαδή να τις ξαναπληρώσει απευθείας από την τσέπη του ο φορολογούμενος.
Η κυβέρνηση, λοιπόν, σκαρφίζεται κάθε πιθανό τρόπο για να τους εξασφαλίσει εγγυημένη κερδοφορία: από τα υποχρεωτικά POS μέχρι τους «παιδικούς κουμπαράδες».
Και το παζλ ολοκληρώνεται με μια πολιτική πραγματικότητα που βγάζει μάτι: Το κυβερνών κόμμα της Νέας Δημοκρατίας εμφανίζει στους ισολογισμούς του τραπεζικό δανεισμό που ξεπερνά το μισό δισεκατομμύριο ευρώ — δάνεια αγύριστα, που κάθε χρόνο φουσκώνουν αντί να μειώνονται. Αναρωτιέται κανείς: όταν χρωστάς μισό δις σε τέσσερις τράπεζες, ποιος κυβερνάει πραγματικά αυτόν τον τόπο; Εσύ που νομοθετείς ή εκείνοι που κρατούν τα χρεόγραφά σου στο συρτάρι;
4. Ο Ρομπέν των Δασών ανάποδα και η υπογραφή που σβήνει με σάλιο
Το πιο ανήθικο κομμάτι αυτής της ιστορίας είναι η κοινωνική αδικία. Για να πάρεις το 100άρικο του κράτους, πρέπει να σου περισσεύει ένα 100άρικο το μήνα.
Τι θα κάνει ο μεροκαματιάρης των 800 ευρώ που ο μισθός του τελειώνει στις 15 του μήνα για να πληρώσει ρεύμα, ενοίκιο και σουπερμάρκετ; Αποκλείεται. Τι θα κάνει η άνεργη μάνα ή ο συνταξιούχος που δεν έχει να βγάλει τα φάρμακα; Αποκλείονται.
Όμως, το 100άρικο που θα μπαίνει στους λογαριασμούς όσων έχουν να αποταμιεύσουν, δεν το πληρώνει ο πρωθυπουργός από την τσέπη του. Βγαίνει από τον κρατικό προϋπολογισμό — δηλαδή κατά 60% από τους έμμεσους φόρους, το 24% ΦΠΑ στα μακαρόνια και τον φόρο στα καύσιμα. Με απλά λόγια: ο φτωχός επιδοτεί την αποταμίευση του εύπορου.
Κι αν κάποιος νομίζει ότι μετά από όλα αυτά αξίζει να δεσμεύσει τα λεφτά του για 18 χρόνια με εγγυητή το ελληνικό κράτος, μάλλον πάσχει από βαριά αμνησία:
- Ξέχασε το 1999, όταν οι υπουργοί έβγαιναν στα κανάλια και παρότρυναν τους πολίτες να ρίξουν τις οικονομίες τους στη φούσκα του Χρηματιστηρίου;
- Ξέχασε το 2012 και το κούρεμα του PSI, όπου το κράτος διέγραψε εν μία νυκτί τις αποταμιεύσεις χιλιάδων μικροομολογιούχων που το εμπιστεύτηκαν;
- Ποιος εγγυάται ότι σε δέκα χρόνια από σήμερα, μια επόμενη κυβέρνηση δεν θα παγώσει τις εκταμιεύσεις με μια νυχτερινή τροπολογία ή δεν θα ρίξει ένα χαράτσι 30% στο τέλος «λόγω έκτακτων δημοσιονομικών συνθηκών»;
Το ταμείο
Ας μην κοροϊδευόμαστε. Ο «κουμπαράς» δεν φτιάχτηκε για τα παιδιά μας. Φτιάχτηκε για να εξασφαλίσει τζάμπα ρευστότητα στις τράπεζες, να συντηρήσει την ασυλία ενός χρεοκοπημένου πολιτικού συστήματος και να αναδιανείμει τον πλούτο από τους πολλούς στους λίγους.
Όσο καθόμαστε και καταπίνουμε τα παραμύθια περί «κοινωνικού κράτους», τόσο πιο βαθιά θα μπαίνει το χέρι στην τσέπη μας. Και στο τέλος, ο λογαριασμός θα γράφει πάντα το ίδιο: κέρδη για το καρτέλ, χρέη για τον λαό.